

第517話 ”視界良好”造船業界 手厚い受注残高を背に次の一手は?
株の神様の声が聞こえるというTさんは、定期的にその教えを受けています。今日は、Tさんと神様は、海の見えるカフェでコーヒーを飲みながら投資談義を行っています。
神様:造船業界が引き続き良い調子です。日本船舶輸出組合によると、2026年度8月末の輸出船手持工事量は、633隻3,012万総トンとなりました。
T:造船業界についてはここでも度々話題に出ていますね。政府は「日本成長戦略会議」において、造船産業を重要産業と位置付けています。2035年に建造量を2024年の2倍となる1,800万総トンへ増加させる計画が実現できるか注目されています。
神様:ここでもう一度おさらいをしましょう。輸出船手持工事量とは、日本の造船会社が海外の船主から注文を受けて契約し、まだ引き渡していない受注残高のことを言います。造船は注文から完成までに1.5年から3年ほどかかりますから、この手持工事量が手厚いほど造船業界が賑わい安定することにつながります。
T:3,012万総トンというのは何年分の造船量になるのでしょうか?
神様:2025年の竣工量、つまり2025年に完成した船舶量の3年分以上に相当します。
T: 3年以上ということは、しばらくは安泰ですね。
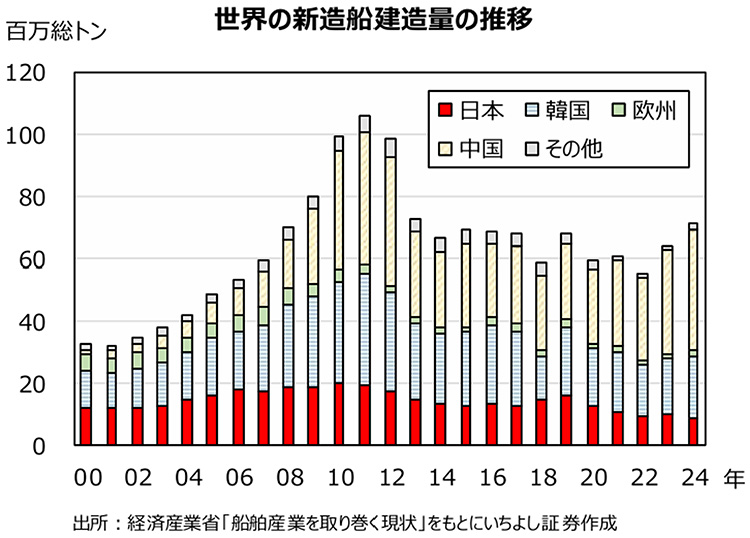
神様:そうとも言えません。3年以上というのは、現在の竣工量であることに注意が必要です。かつて造船大国であった日本ですが、政府の補助を背景とする中国や韓国の台頭により現在は大きく水をあけられています。日本の新造船建造量の世界シェアは2024年時点で12.6%まで落ち込んでいます。今、日本の造船業の建造量は2024年で900万総トン。これは日本の船主の1年間の造船需要を下回っており、海外の造船所に頼らざるを得ない状況です。日本の造船所の規模の小ささ、人材不足、建造能力の縮小などで、このままでは近い将来、国内のサプライチェーンを維持できず、船舶の建造は他国へ依存せざるを得なくなるおそれがあります。
T:なかなか深刻な状況ですね。
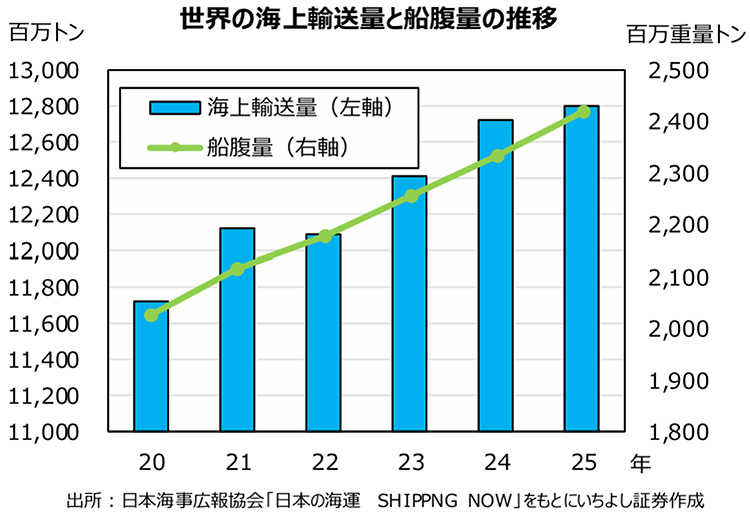
神様:その一方で、日本海事広報協会によれば、世界の海上輸送量や船腹量は増加傾向にあります。今後はさらなる船腹量や建造量の増加が考えられます。建造量のピークは2011年頃でしたので、代替需要も建造量を押上げる要因になるでしょう。そして、政府の目標である建造量2倍が実現すれば、当然1年間の竣工量も大きくなります。
T:そこはチャンスですよね。この機会を逃さず、日本の造船業の復活の狼煙を上げたいところです。そのためには次の一手としてまず何をするのが良いのでしょうか?
神様:国土交通省が公表している「造船業再生ロードマップ」では、2026年から2028年の間で行うこととして「船舶建造体制の強靭化」を挙げています。建造体制の自動化・省力化を進めるほか、日本の造船企業の再編もそのひとつです。
T:企業の合併や吸収などの再編が進むということでしょうか?
神様:必ずしも企業同士の統合や資本提携を意味しているわけではないようです。現在、日本の造船所は国内に数十社あると言われています。一時期このグループ化について波紋を呼んでいましたが、ロードマップでは業界の垂直・水平連携がイメージされています。例えば、共同設計会社の設立や共同営業・設計・調達・建造など様々な形が想定されています。その中の一つの手段として、企業の統合も含まれています。
T:なるほど。まずは盤石な土台を作るということですね。日本の造船所が盛り上がると、先日の話題でもありましたが航空産業(第515話 拡大続く航空機産業 ”売上2兆円超え”日本企業にチャンス到来)のように、周辺企業にも好循環が訪れますよね。
神様:おっしゃる通りで、日本の造船・船舶関連企業には、エンジン、商船向けレーダーやオートパイロットなど、世界で活躍する企業が多数存在しています。これらの企業との強力な連携が生きてくるでしょう。そして航空産業と同様に、今後日本の企業が活躍する鍵は「技術の向上」です。
T:航行時に二酸化炭素(CO2)などの温室効果ガスを排出しない「ゼロエミッション船」などの次世代船舶の建造など、次世代の造船技術に積極的にコミットしていくことが重要なのでしょうね。日本にとって厳しい”船出”でありつつ、しかしながら視界は良好です。ぜひともチャンスをものにしていきたいところですね。
(この項終わり。次回10/28掲載予定)
投資・相続のご相談は
いちよし証券へ
全国の店舗にて、お客様の資産運用や相続についてのご相談を受け付けております。
お客様の人生設計に寄り添いながら、最適なご提案を行います。
